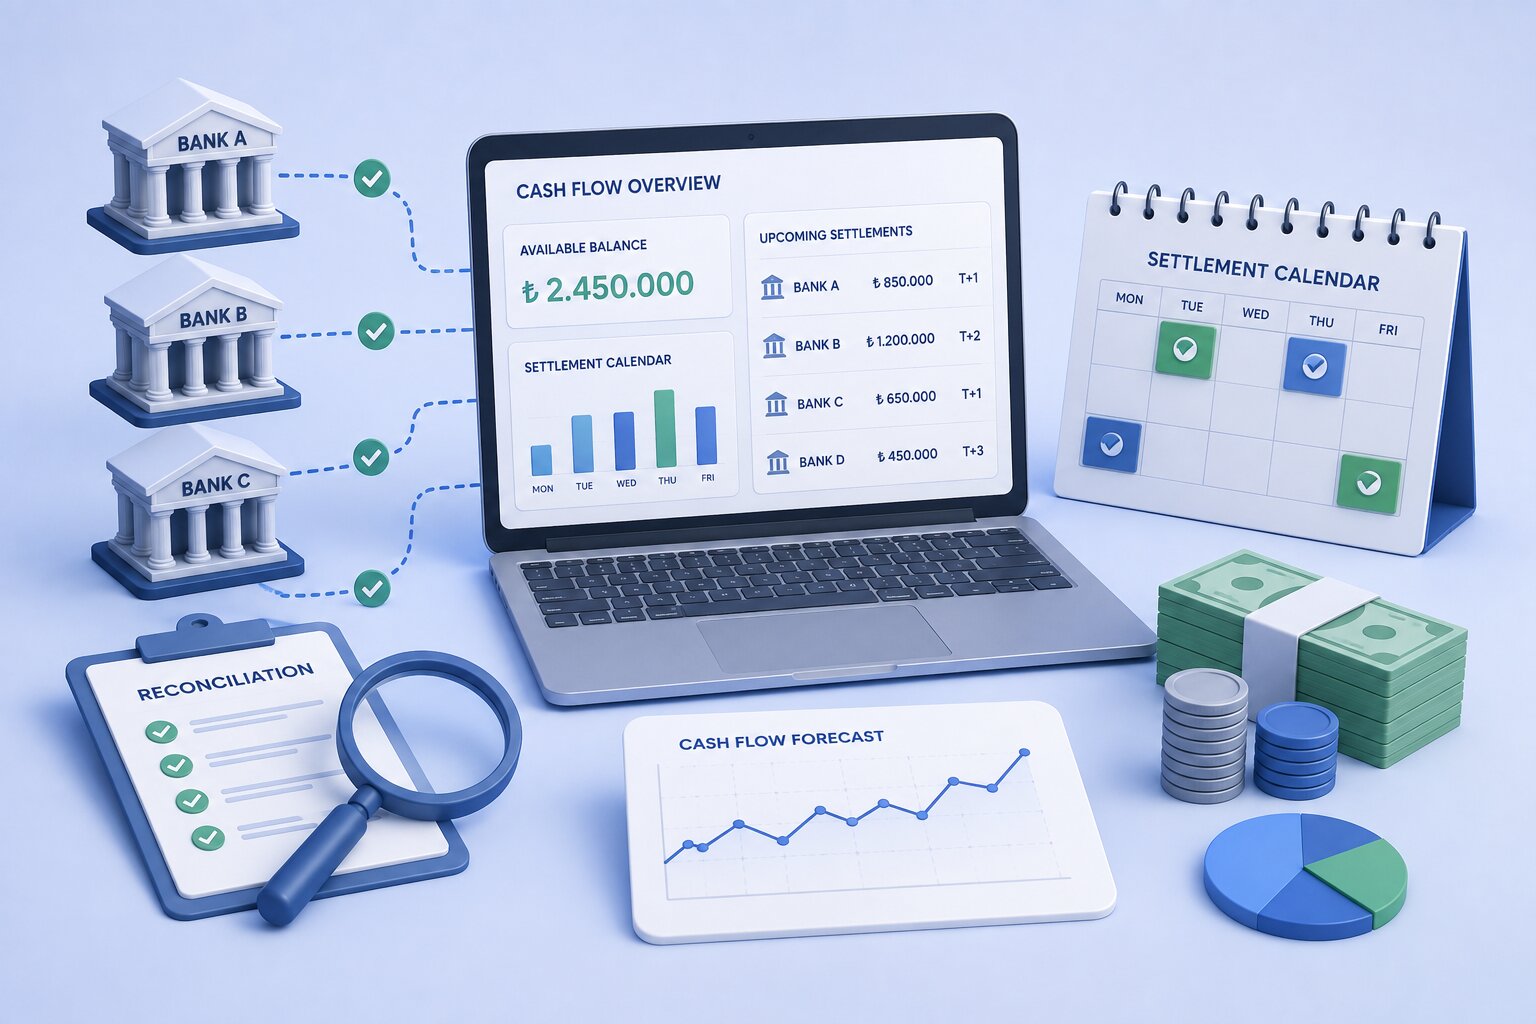
Nakit Akışı Yönetimi ve Ödeme Orkestrasyonunun Rolü
Tahsilat ile paranın hesaba geçmesi arasındaki valör süresi, işletmelerin nakit akışı planlamasını doğrudan etkiler. Çoklu banka ile çalışırken nakit ...
Devamını Oku →Valör, sanal POS'tan yapılan satışın tutarının işletme hesabına geçip kullanılabilir hale geldiği tarihtir. Valör ve bloke süresinin ne olduğunu, komisyonla ilişkisini, taksitli satışlarda ve banka günsonunda nasıl işlediğini ve nakit akışınızı nasıl etkilediğini anlatıyoruz.
Kartla satış yapan bir işletme için satışın onaylanması hikâyenin yalnızca ilk yarısıdır. Asıl önemli soru şudur: Bu para hesabıma ne zaman geçecek? Bu sorunun cevabı valördür. Valörü doğru anlamayan bir işletme, kâğıt üzerinde kârlı olduğu halde nakit sıkıntısı yaşayabilir.
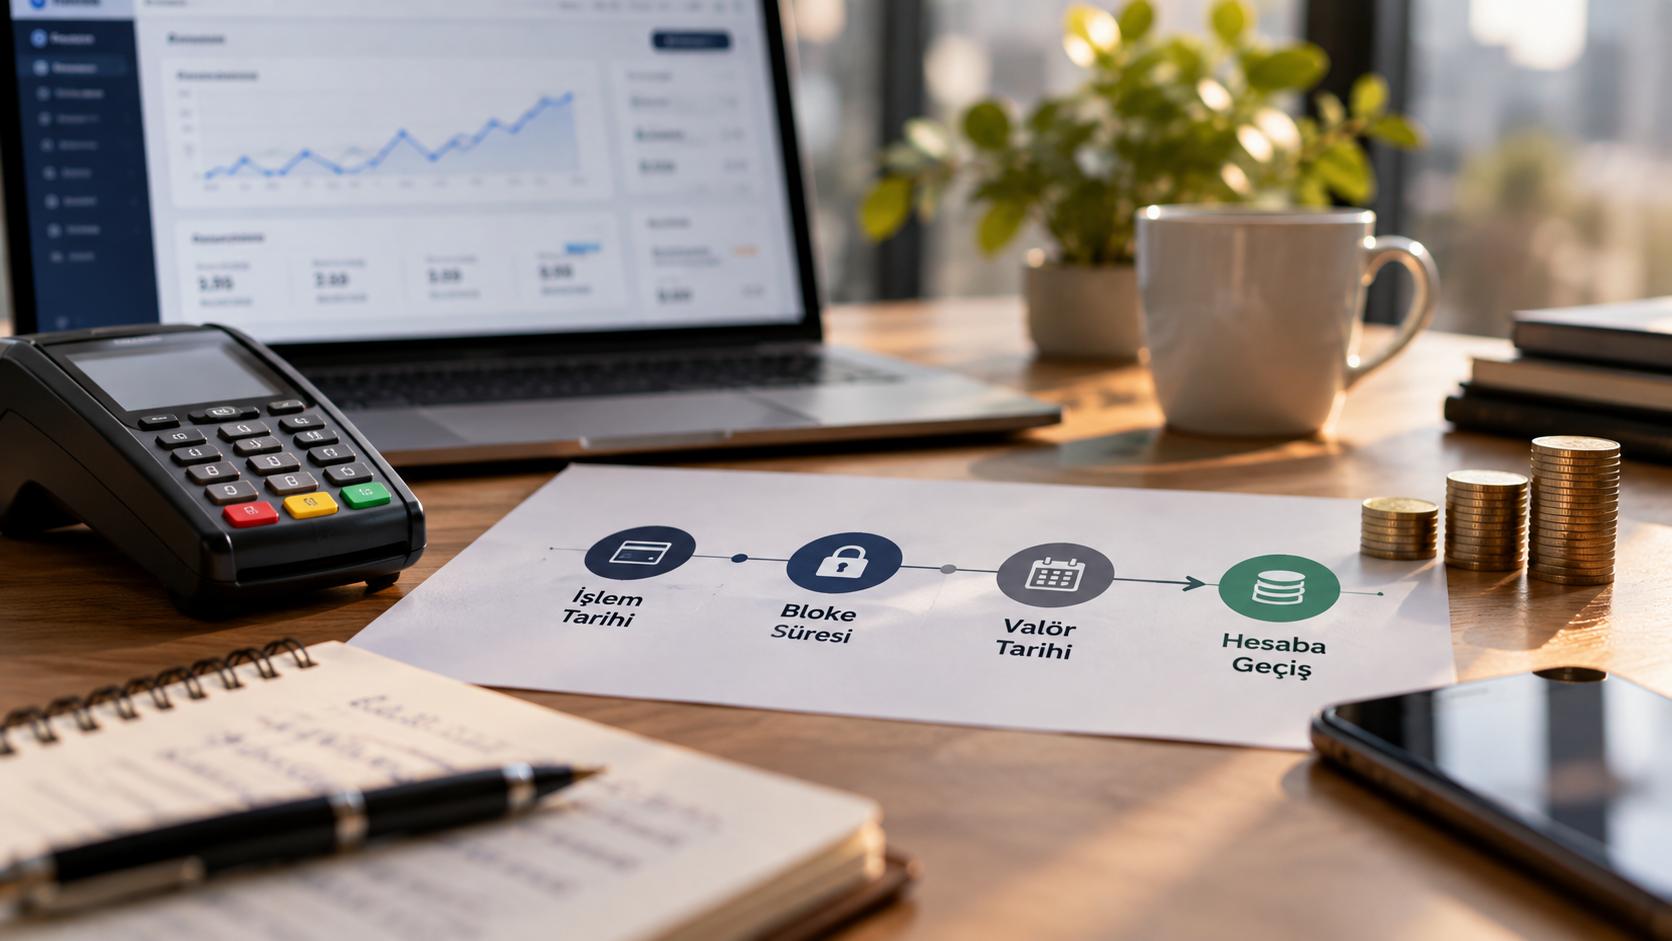
Valör, sanal POS veya fiziksel POS üzerinden yapılan bir satışın tutarının, komisyon düşüldükten sonra işletmenin banka hesabına geçip kullanılabilir hale geldiği tarihtir. Ödeme sektöründe bu süre genellikle T+n biçiminde ifade edilir: T işlem günü, n ise paranın hesaba geçmesi için geçen iş günü sayısıdır.
Örnek: Pazartesi günü yapılan bir satış T+1 valörlü bir anlaşmada Salı günü, T+3 valörlü bir anlaşmada ise Perşembe günü hesaba geçer.
Bloke süresi, bankanın satış tutarını anlaşmada belirlenen süre boyunca tutması, yani işletmenin kullanımına açmamasıdır. Bloke süresi dolduğunda tutar serbest kalır; dolayısıyla bloke çözülme tarihi pratikte valör tarihidir. Bankalar bu iki kavramı zaman zaman birbirinin yerine kullanır.
Bloke süresi, provizyon ile karıştırılmamalıdır. Provizyon, kart sahibinin limitinden tutarın geçici olarak ayrılmasıdır ve müşteri tarafında gerçekleşir. Bloke süresi ise tahsil edilen paranın işletme tarafında bekletilmesidir.
Bankalar işlemleri gün içinde belirli bir saatte keser; buna günsonu denir. Günsonu saatinden sonra yapılan bir işlem, bir sonraki günün işlemi gibi değerlendirilebilir ve valörü de buna göre bir gün kayar. Hafta sonu ve resmi tatillerde valör tarihleri de bankanın uygulamasına göre bir sonraki iş gününe ötelenebilir. Bu nedenle aynı gün yapılan iki satışın aynı gün hesaba geçmesi garanti değildir.
Valör ile komisyon arasında genellikle ters bir ilişki vardır: Para ne kadar erken hesaba geçerse komisyon o kadar yüksek, ne kadar geç geçerse o kadar düşük olur. Bunun sebebi, bankanın erken ödemede parayı işletmeye kendi kaynağından öne çekmesidir. Örneğin bir banka ertesi gün (T+1) valör için daha yüksek, 30 günlük bloke için daha düşük bir oran teklif edebilir.
Doğru valör seçimi bu yüzden bir nakit akışı kararıdır. Kısa valör için ödenen ek komisyonu, aynı süre için alternatif finansman maliyetiyle (örneğin kredi faizi) karşılaştırmak iyi bir başlangıç noktasıdır. Komisyonu etkileyen diğer faktörleri Sanal POS Komisyon Oranları Nasıl Düşürülür? yazımızda anlattık.
Taksitli satışlarda valör yapısı bankaya ve anlaşmaya göre değişir. Yaygın iki model vardır:
Yüksek tutarlı ve taksitli satış yapan sektörlerde (mobilya, beyaz eşya, eğitim, turizm gibi) bu tercih nakit akışını doğrudan belirler. Taksit yönetimiyle ilgili ayrıntılar için Taksitli Ödeme Sistemleri rehberimize bakabilirsiniz.
Treps Nakit Akış Yönetimi, her bankanın sanal POS vade yapısına (T+1, T+2, T+3 vb.) ve günsonu kesimlerine göre hakedişlerinizi tarih bazında gruplar. İptal ve iadeler otomatik olarak düşülür ve net hakedişiniz hesaplanır. Tüm bankaların hakedişlerini tek ekranda konsolide görebilir, beklenen hakediş gecikirse veya eksik gelirse otomatik uyarı alabilirsiniz.
Hesaba geçen tutarların doğruluğunu ise Treps Mutabakat ile otomatik olarak kontrol edebilirsiniz. Böylece bankadan ne zaman, ne kadar para gireceği belirsiz bir tahmin olmaktan çıkar ve finansal planlamanızın güvenilir bir parçası haline gelir.
Valör, kartlı satışın nakde dönüşme tarihidir ve komisyonla birlikte ödeme maliyetinizin ikinci yarısını oluşturur. Kısa valör nakit rahatlığı sağlar ama daha pahalıdır; uzun valör ucuzdur ama işletme sermayesini bağlar. Doğru dengeyi kurmak, her bankanın valör ve günsonu kurallarını bilmek ve hakedişleri düzenli takip etmekle mümkündür.
İlgili okumalar: Nakit Akışı Yönetimi ve Ödeme Orkestrasyonunun Rolü, Ödeme mutabakatı nedir?
Sanal POS, ödeme orkestrasyonu ve entegrasyon ihtiyaçlarınız için uzman ekibimiz sizi en uygun çözüme yönlendirsin.
Tahsilat ile paranın hesaba geçmesi arasındaki valör süresi, işletmelerin nakit akışı planlamasını doğrudan etkiler. Çoklu banka ile çalışırken nakit ...
Devamını Oku →
Sanal POS komisyonu tek bir sabit oran değildir; kart tipi, taksit sayısı, on-us/not-on-us ayrımı, valör ve işlem hacmine göre işlem bazında değişir. ...
Devamını Oku →
Türkiye'de taksit kampanyaları sunmak için birden fazla bankayla çalışmak zorunludur. Her banka entegrasyonu haftalar sürebilir. Ödeme orkestrasyonu p...
Devamını Oku →