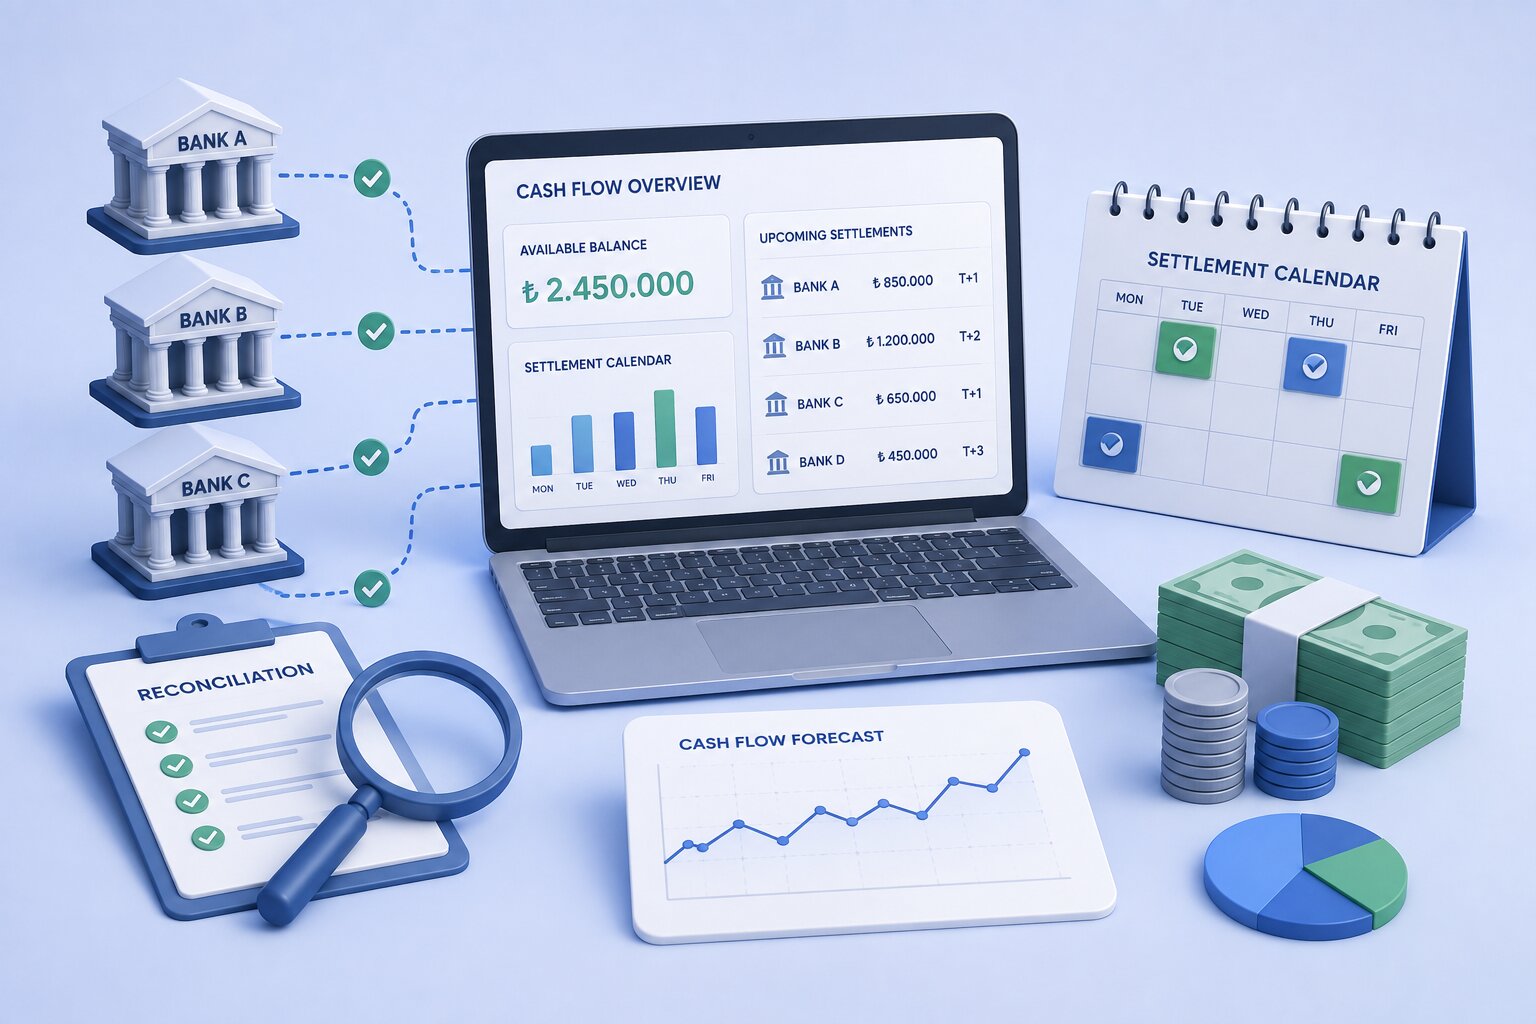
Nakit Akışı Yönetimi ve Ödeme Orkestrasyonunun Rolü
Tahsilat ile paranın hesaba geçmesi arasındaki valör süresi, işletmelerin nakit akışı planlamasını doğrudan etkiler. Çoklu banka ile çalışırken nakit ...
Devamını Oku →Türkiye'de taksitli ödeme altyapısı nasıl çalışır? BDDK kısıtlamaları, MCC kuralları, on-us yönlendirme ve banka kampanyası yönetiminden çoklu sanal pos entegrasyonuna kapsamlı rehber.
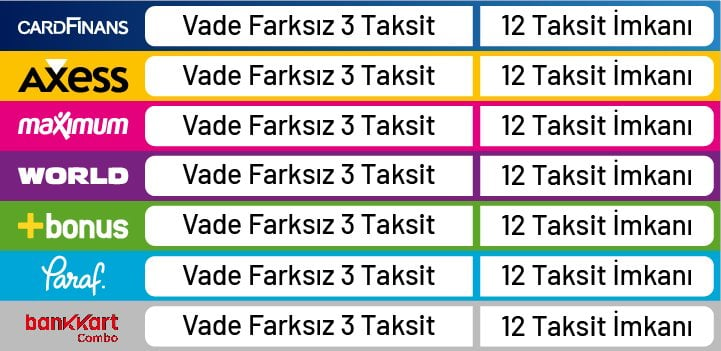
Türkiye'de kredi kartıyla taksit, dünyada eşi görülmemiş ölçekte kök salmış bir ödeme alışkanlığıdır. Özellikle yüksek sepet tutarlarında tüketicilerin büyük çoğunluğu taksit bekler; taksit seçeneği sunmayan işyeri doğrudan dönüşüm kaybı yaşar. Ancak taksit altyapısı göründüğü kadar basit değildir: acquirer bankalar, issuer bankalar, MCC kuralları, BDDK düzenlemeleri ve banka kampanya takvimleri bir arada yönetilmesi gereken karmaşık bir ekosistemi oluşturur.
Taksit, kredi kartı sahibinin bir alışveriş bedelini birden fazla aya bölmesidir. Teknik akış şu şekilde işler: kart sahibi ödeme ekranında taksit sayısını seçer. Acquirer banka (merchant'ın anlaşmalı olduğu banka) taksit planını işler ve tutarı merchant'a defaten öder. Kart sahibi borcunu aylık taksitler halinde issuer bankasına (kart veren banka) öder. Kampanyalı sıfır faizli taksit sunulduğunda finansman maliyetini banka kampanya bütçesinden karşılar ya da bu maliyet farklı oranlarda merchant'a yansıtılır.
Önemli: taksit yalnızca kredi kartlarına uygulanır. Banka kartları (debit) ve ön ödemeli kartlar kapsam dışındadır.
Bankacılık Düzenleme ve Denetleme Kurumu (BDDK), belirli harcama kategorilerinde kredi kartı taksitini kısıtlamış ya da tamamen yasaklamıştır. Kısıtlamalar MCC (Merchant Category Code) bazında uygulanır.
Taksit yapılamayan kategoriler: akaryakıt istasyonları, market ve süpermarketler (gıda perakendesi), kuyum ve altın, döviz işlemleri.
Kısıtlı kategoriler (azami taksit sayısı sınırlı): dayanıklı tüketim malları (beyaz eşya, mobilya), elektronik ürünler, tekstil ve hazır giyim. Bu sınırlar BDDK kararlarıyla periyodik olarak güncellenir; güncel limitleri BDDK'nın resmi duyurularından takip etmek gerekir.
MCC (Merchant Category Code), işyerinin faaliyet türünü tanımlayan 4 haneli koddur. Acquirer banka, taksit uygunluğunu önce MCC bazında değerlendirir. İlgili MCC kategorisi BDDK kısıtlaması altındaysa taksit talebi, kart türü veya tutar fark etmeksizin reddedilir. Bu nedenle işyerinin doğru MCC koduyla kayıtlı olması kritiktir; hatalı MCC tüm taksit işlemlerini engelleyebilir.
Taksit yönetiminin en kritik teknik boyutu on-us işlem mantığıdır. Bir işlem, kart sahibinin issuer bankası ile merchant'ın acquirer bankası aynı kurum olduğunda on-us sayılır. Örneğin Garanti kart sahibinin Garanti sanal posu üzerinden ödeme yapması on-us bir işlemdir.
Bunun taksit açısından önemi büyüktür: bankalar kendi kart sahiplerine yönelik kampanyaları — sıfır faizli taksit, bonus, mil — öncelikle kendi sanal poslarında sunar. Akbank kart sahibinden gelen ödemeyi Akbank sanal posuna yönlendirmek, o müşteriye sunulan taksit seçeneklerini ve kampanyaları maksimize eder. Farklı bir bankanın posuna yönlendirildiğinde Akbank'ın o karta özel kampanyaları uygulanamaz. Akıllı ödeme yönlendirmesi bu nedenle doğrudan taksit başarı oranını etkiler.
Türk bankaları taksit kampanyalarını periyodik olarak yayınlar ve günceller. Kampanyalar; belirli MCC kategorilerine, kart ürün tiplerine (Gold, Platinum, Seyahat vb.) ve işlem tutarı aralıklarına özel olabilir. Beş ila on banka ile çalışan bir e-ticaret platformunun her bankanın kampanya takvimini, kapsam listesini ve son geçerlilik tarihini ayrı ayrı takip etmesi ciddi bir operasyonel yüktür. Kaçırılan bir kampanya, müşteriye sunulmayan taksit seçeneği ve doğrudan dönüşüm kaybı anlamına gelir.
Tek bir sanal pos entegrasyonuyla çalışan işyeri yalnızca o bankanın kampanyalarını ve kart sahiplerini optimum şekilde hizmet edebilir. Farklı bankalardan kart kullanan müşterilere o bankaların özel taksit kampanyalarını sunmak için ek entegrasyonlar gerekir. Beş banka entegrasyonu: beş teknik entegrasyon, beş ayrı uzlaşma akışı, beş ayrı banka paneli demektir. Bu karmaşıklık çoğu işyerinin kendi bünyesinde yönetemediği teknik bir yük oluşturur.
iyzico, PayTR, Paratika gibi Payment Facilitator (PF) modeliyle çalışan ödeme kuruluşları üzerinden entegrasyon yapıldığında, taksit koşulları o PF'nin anlaşmalı olduğu bankalar ve kampanya portföyüyle sınırlıdır. İşyeri bağımsız olarak farklı bankalarla taksit anlaşması yapamaz. Bu modelin kolay başlangıç avantajına karşın, büyüyen işletmelerde taksit esnekliği kısıtı oluşturduğunu göz önünde bulundurmak gerekir.
Ödeme orkestrasyon platformu, taksit yönetimini birkaç temel boyutta basitleştirir ve optimize eder:
Azami taksit sayısı hem BDDK kısıtlamalarına hem de acquirer banka anlaşmasına bağlıdır. BDDK kısıtlaması olmayan kategorilerde bankalar genellikle 12 aya kadar taksit sunar. Ancak yüksek taksit sayısı her zaman optimal değildir: taksit sayısı arttıkça bankanın finansman maliyeti yükselir ve bu maliyet merchant komisyon oranlarına yansıyabilir. Hedef müşteri kitlesini ve ortalama sepet tutarını göz önünde bulundurarak taksit stratejisi belirlemek önerilir.
Türkiye'de taksit, müşteri dönüşümünü doğrudan etkileyen stratejik bir araçtır. Doğru taksit yönetimi; BDDK kurallarına hakimiyet, on-us yönlendirme mantığı, çoklu banka entegrasyonu ve kampanya takibini aynı anda gerektirir. Treps, Türkiye'deki başlıca bankalarla entegre ödeme orkestrasyon altyapısıyla bu karmaşıklığı tek API ve merkezi yönetim paneli altında çözer.
Daha fazlası için: Akıllı Yönlendirme, Çoklu Banka Entegrasyonu ve Ödeme Başarı Oranı yazılarımıza göz atabilirsiniz.
Sanal POS, ödeme orkestrasyonu ve entegrasyon ihtiyaçlarınız için uzman ekibimiz sizi en uygun çözüme yönlendirsin.
Tahsilat ile paranın hesaba geçmesi arasındaki valör süresi, işletmelerin nakit akışı planlamasını doğrudan etkiler. Çoklu banka ile çalışırken nakit ...
Devamını Oku →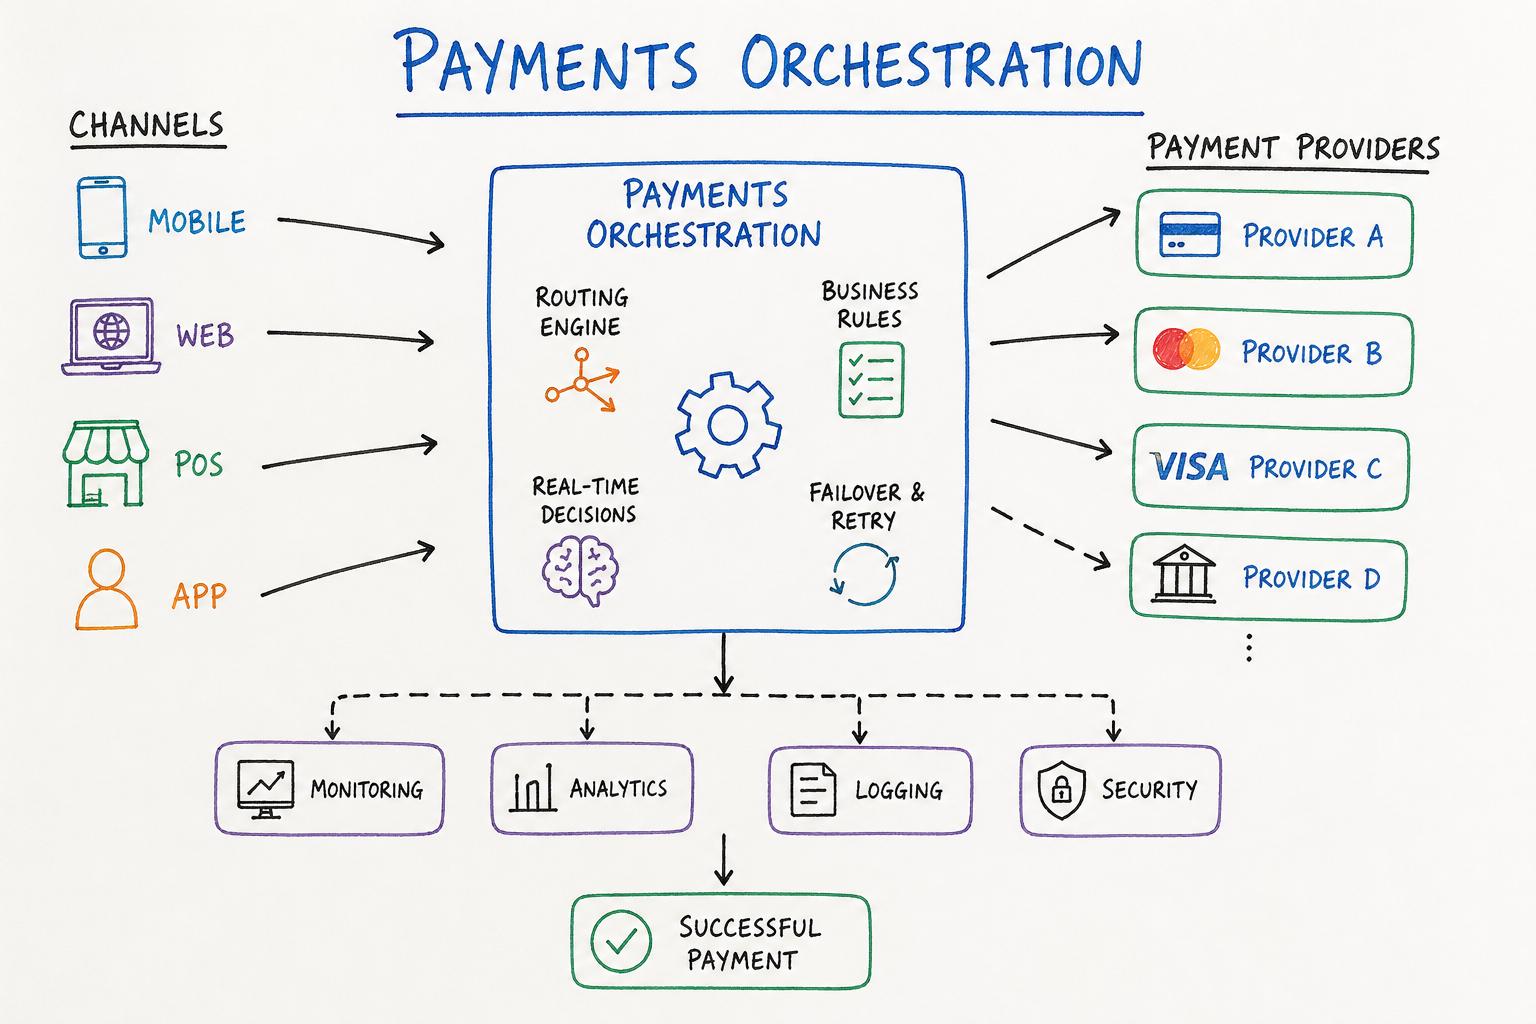
Ödeme sistemi, payment gateway, PSP ve ödeme orkestrasyonu arasındaki fark nedir? E-ticaret veya platform işleten her işletmenin bilmesi gereken temel...
Devamını Oku →
Ödeme orkestrasyonu mu, payment gateway mi? Bu iki kavram sıkça karıştırılır; ancak sorumlulukları ve sağladıkları değer birbirinden temelden farklıdı...
Devamını Oku →