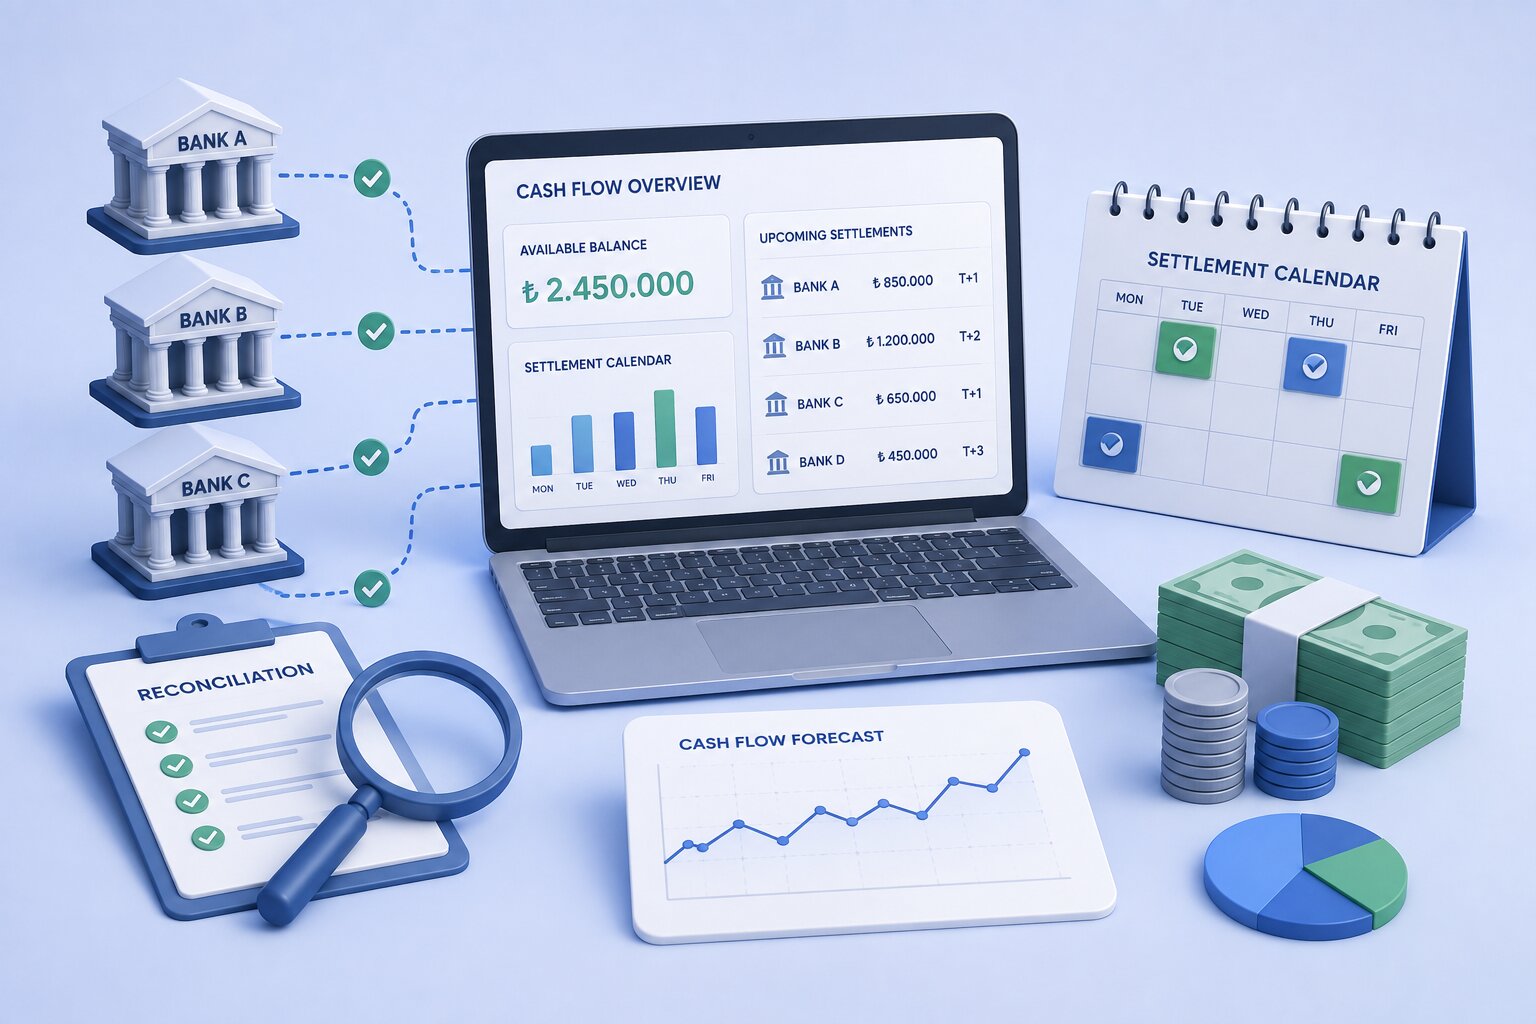
Nakit Akışı Yönetimi ve Ödeme Orkestrasyonunun Rolü
Tahsilat ile paranın hesaba geçmesi arasındaki valör süresi, işletmelerin nakit akışı planlamasını doğrudan etkiler. Çoklu banka ile çalışırken nakit ...
Devamını Oku →Sanal POS komisyonu tek bir sabit oran değildir; kart tipi, taksit sayısı, on-us/not-on-us ayrımı, valör ve işlem hacmine göre işlem bazında değişir. Bu rehberde komisyonu belirleyen faktörleri ve ödeme maliyetinizi düşürmenin 7 pratik yolunu anlatıyoruz.
Kartlı ödeme alan her işletmenin gider kalemlerinden biri sanal POS komisyonudur. Küçük görünen oran farkları, işlem hacmi büyüdükçe ciddi bir maliyete dönüşür. Basit bir örnekle: aylık 10 milyon TL kartlı ciro yapan bir işletme için komisyon oranındaki yalnızca 0,2 puanlık fark ayda 20.000 TL, yılda 240.000 TL demektir.
İyi haber şu ki sanal POS komisyonu çoğu işletmenin düşündüğü gibi tek ve sabit bir oran değildir. Komisyonu belirleyen faktörleri bilen bir işletme, aynı ciroyu çok daha düşük maliyetle tahsil edebilir. Bu yazıda önce komisyonun nasıl oluştuğunu, ardından maliyeti düşürmenin pratik yollarını ele alıyoruz.
Sanal POS komisyonu, banka veya ödeme kuruluşunun, işletme adına aldığı her kartlı ödemeden kestiği hizmet bedelidir. Oranlar işletme ile banka arasındaki üye işyeri anlaşmasında belirlenir ve tahsil edilen tutar, komisyon düşüldükten sonra anlaşmadaki valör tarihinde işletmenin hesabına geçer. Sanal POS'un nasıl çalıştığını Sanal POS Nedir ve Nasıl Çalışır? yazımızda ayrıntılı anlattık.
Aynı banka, aynı işletmeye farklı işlemler için farklı oranlar uygulayabilir. Komisyonu etkileyen başlıca faktörler şunlardır:
Tek banka ile çalışan bir işletmenin pazarlık gücü sınırlıdır ve hangi oranın piyasa koşullarına göre iyi olduğunu kıyaslayamaz. Birden fazla banka ve ödeme kuruluşuyla anlaşma yapmak, hem oranları karşılaştırma imkânı verir hem de bir banka kesinti yaşadığında satışın devam etmesini sağlar. Bunun teknik yükünü çoklu banka entegrasyonu yazımızda ele aldık.
Müşterinizin kartı X Bankası'na aitse ve sizin X Bankası'nda sanal POS'unuz varsa, işlemi o POS'tan geçirmek çoğu zaman en düşük maliyetli seçenektir. Kartın bankası, kart numarasının ilk hanelerinden (BIN) anlık olarak tespit edilebilir. Konunun detayları için Payment Gateway ve On-us / Not-on-us Kavramı yazımıza ve sözlükteki tanıma göz atabilirsiniz.
Her bankanın taksit sayısına göre uyguladığı oranlar farklıdır. Örneğin 3 taksitte en avantajlı banka ile 9 taksitte en avantajlı banka aynı olmayabilir. Taksit sayısına göre doğru POS'u seçmek, özellikle yüksek sepet tutarlı sektörlerde ciddi tasarruf sağlar. Taksit yönetimini Taksitli Ödeme Sistemleri rehberimizde anlattık.
Paraya hemen ihtiyacınız yoksa daha uzun valörlü bir anlaşma ile daha düşük komisyon elde edebilirsiniz. Nakit akışınız sıkıysa kısa valör için ödediğiniz ek komisyonu, alternatif finansman maliyetiyle (örneğin kredi faizi) karşılaştırın. Doğru cevap her işletme için farklıdır; önemli olan kararı bilinçli vermektir.
Bankalara verilen ciro taahhütleri, daha iyi oranların anahtarıdır. Ancak tüm hacmi tek bir bankaya yığmak yerine, hacmi bankalar arasında hedeflere göre dağıtmak hem taahhütleri karşılamanızı hem de pazarlık gücünüzü korumanızı sağlar.
En pahalı işlem, gerçekleşmeyen işlemdir. Düşük komisyonlu ama başarı oranı düşük bir kanal, kaybedilen satışlar nedeniyle toplamda daha pahalıya gelebilir. Kanal kaynaklı hatalarda işlemi otomatik olarak yedek POS'a aktaran failover mekanizması ve başarı oranının sürekli izlenmesi bu noktada kritiktir. Detaylar için Ödeme Başarı Oranı yazımıza bakabilirsiniz.
Banka bazında işlem hacmi, kart dağılımı (hangi bankanın kartları ne oranda kullanılıyor), taksit dağılımı ve itiraz oranı gibi verilere sahip bir işletme, bankayla çok daha güçlü bir pazarlık yapar. Bu verileri tüm kanallar için tek raporda görmek, yeniden müzakere sürecini kolaylaştırır.
Yukarıdaki adımların her birini manuel yönetmek, özellikle çok bankalı yapılarda neredeyse imkânsızdır. Treps'in Komisyon Cimrisi yaklaşımı tam olarak bu sorunu çözer: her işlem yalnızca başarıyla geçirilmekle kalmaz, banka ve POS bazında komisyon, başarı oranı ve performans birlikte değerlendirilerek en doğru kanaldan geçirilir. Aynı işlem için daha uygun maliyetli bir alternatif varsa işlem otomatik olarak oraya yönlendirilir; banka kampanyaları ve ticari koşullardan en yüksek fayda sağlanır.
Treps, 56+ banka ve ödeme kuruluşuna tek API ile bağlanır. Akıllı POS yönlendirme, failover ve tüm kanallar için tek raporlama ekranı sayesinde komisyon optimizasyonu, ekibinizin her gün uğraşması gereken bir iş olmaktan çıkar. Ayrıntılar için Treps Ödeme Geçidi sayfasını ve akıllı POS yönlendirme tanımını inceleyebilirsiniz.
Sanal POS komisyonu, doğru yönetildiğinde kontrol edilebilir bir maliyettir. Birden fazla bankayla çalışmak, işlemleri on-us ve taksit sayısına göre doğru POS'a yönlendirmek, valör tercihini bilinçli yapmak ve başarısız işlemleri azaltmak, aynı ciroyu daha düşük maliyetle tahsil etmenin temel yollarıdır.
İlgili okumalar: Akıllı Ödeme Yönlendirmesi (Smart Routing) Nedir?, Valör Nedir? Sanal POS'ta Bloke Süresi ve Nakit Akışı
Sanal POS, ödeme orkestrasyonu ve entegrasyon ihtiyaçlarınız için uzman ekibimiz sizi en uygun çözüme yönlendirsin.
Tahsilat ile paranın hesaba geçmesi arasındaki valör süresi, işletmelerin nakit akışı planlamasını doğrudan etkiler. Çoklu banka ile çalışırken nakit ...
Devamını Oku →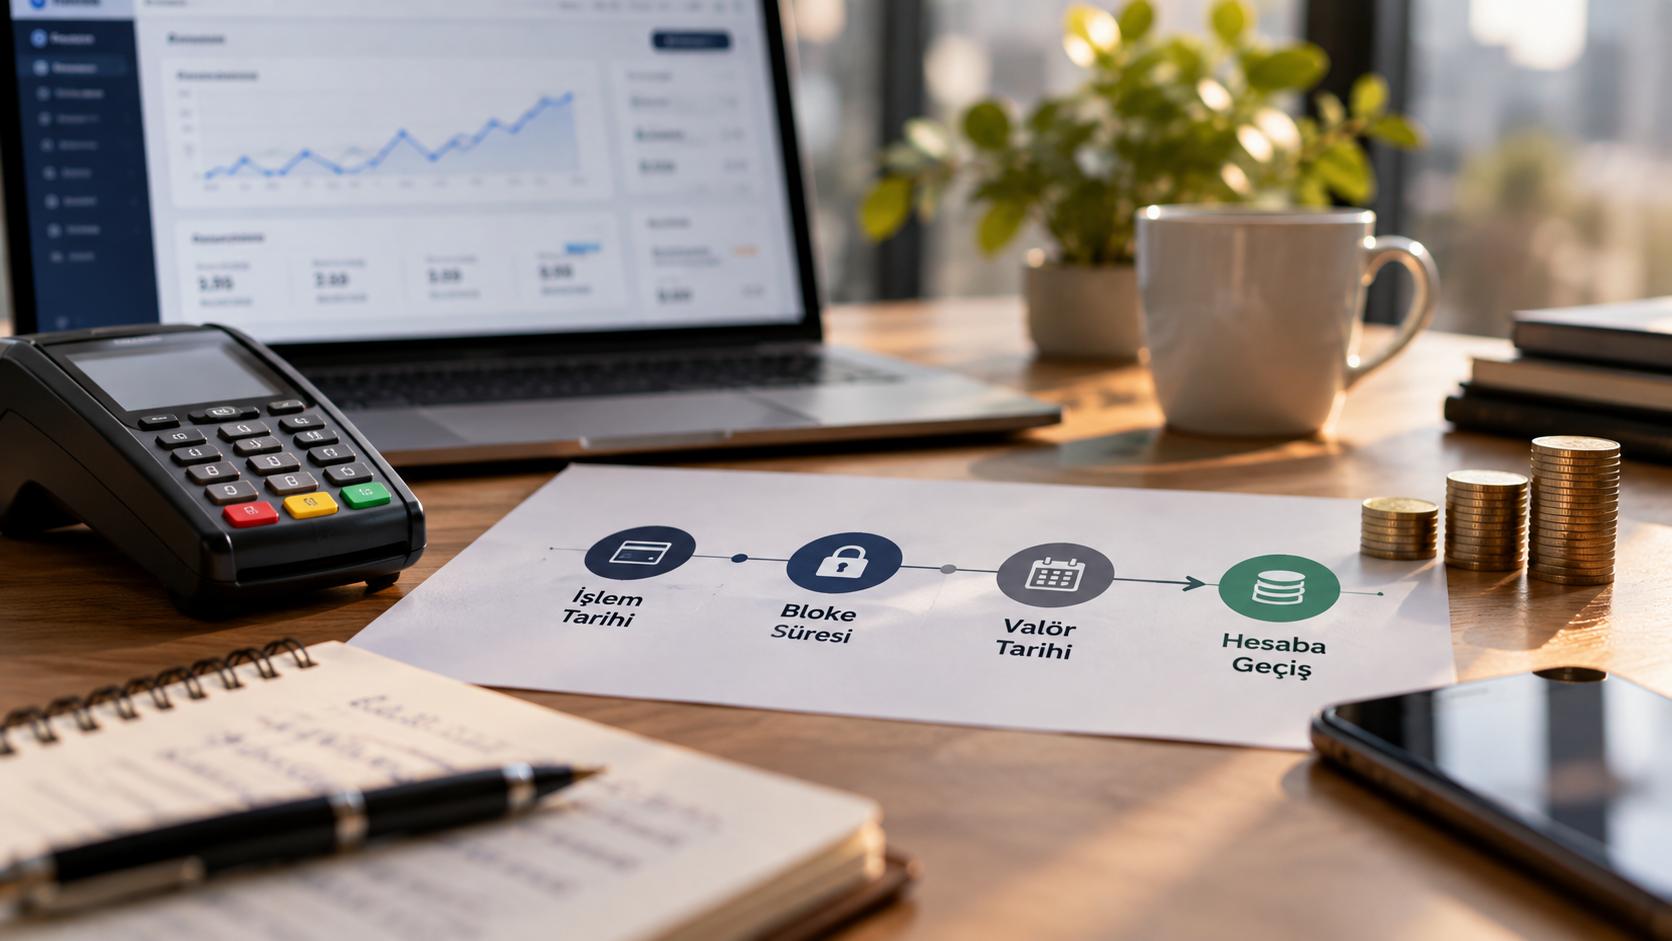
Valör, sanal POS'tan yapılan satışın tutarının işletme hesabına geçip kullanılabilir hale geldiği tarihtir. Valör ve bloke süresinin ne olduğunu, komi...
Devamını Oku →
Akıllı ödeme yönlendirmesi (smart routing), her işlem için en doğru ödeme kanalını otomatik seçen mantık katmanıdır. On-us yönlendirme, maliyet optimi...
Devamını Oku →