Ödeme Sistemlerinde Yapay Zeka ile Dolandırıcılık (Fraud) Tespiti Nasıl Çalışır?
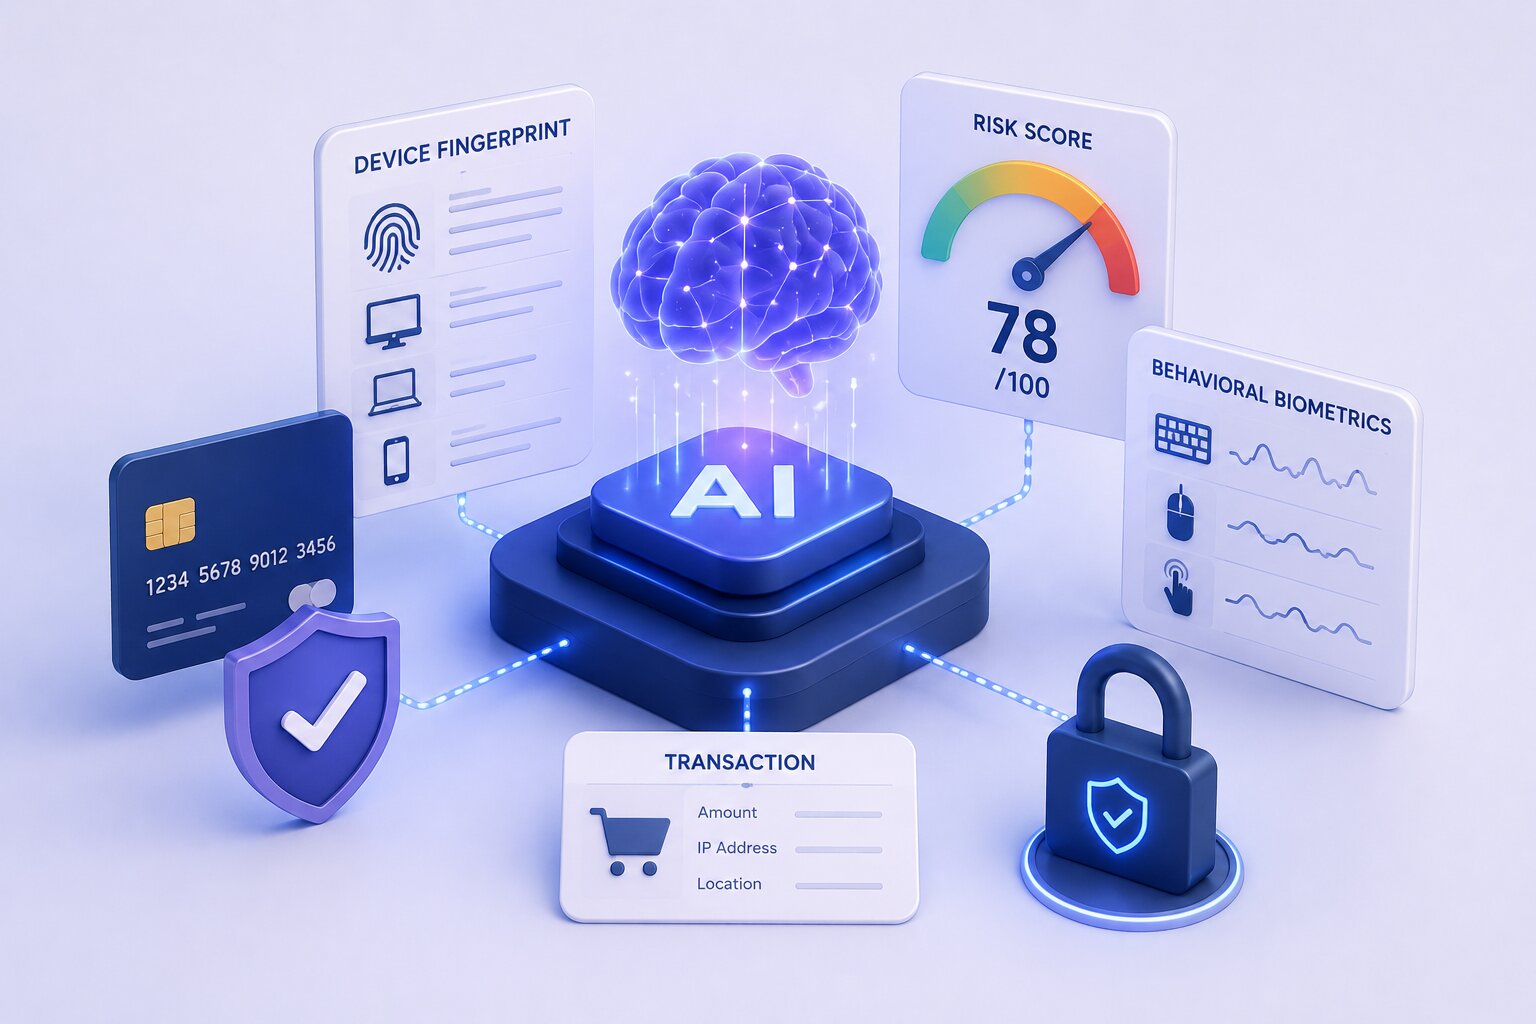
Kural tabanlı fraud sistemleri artık yetersiz kalıyor. Makine öğrenmesi modelleri; cihaz parmak izi, davranışsal biyometri ve gerçek zamanlı risk skor...
Devamını Oku →Kart sahibinin bankasına yaptığı bir itiraz, işletmeler için hem finansal hem operasyonel bir risktir. Chargeback sürecinin nasıl işlediğini, reason code kategorilerini, temsil (representment) sürecini ve itirazlardan korunma stratejilerini bu yazıda ele alıyoruz.
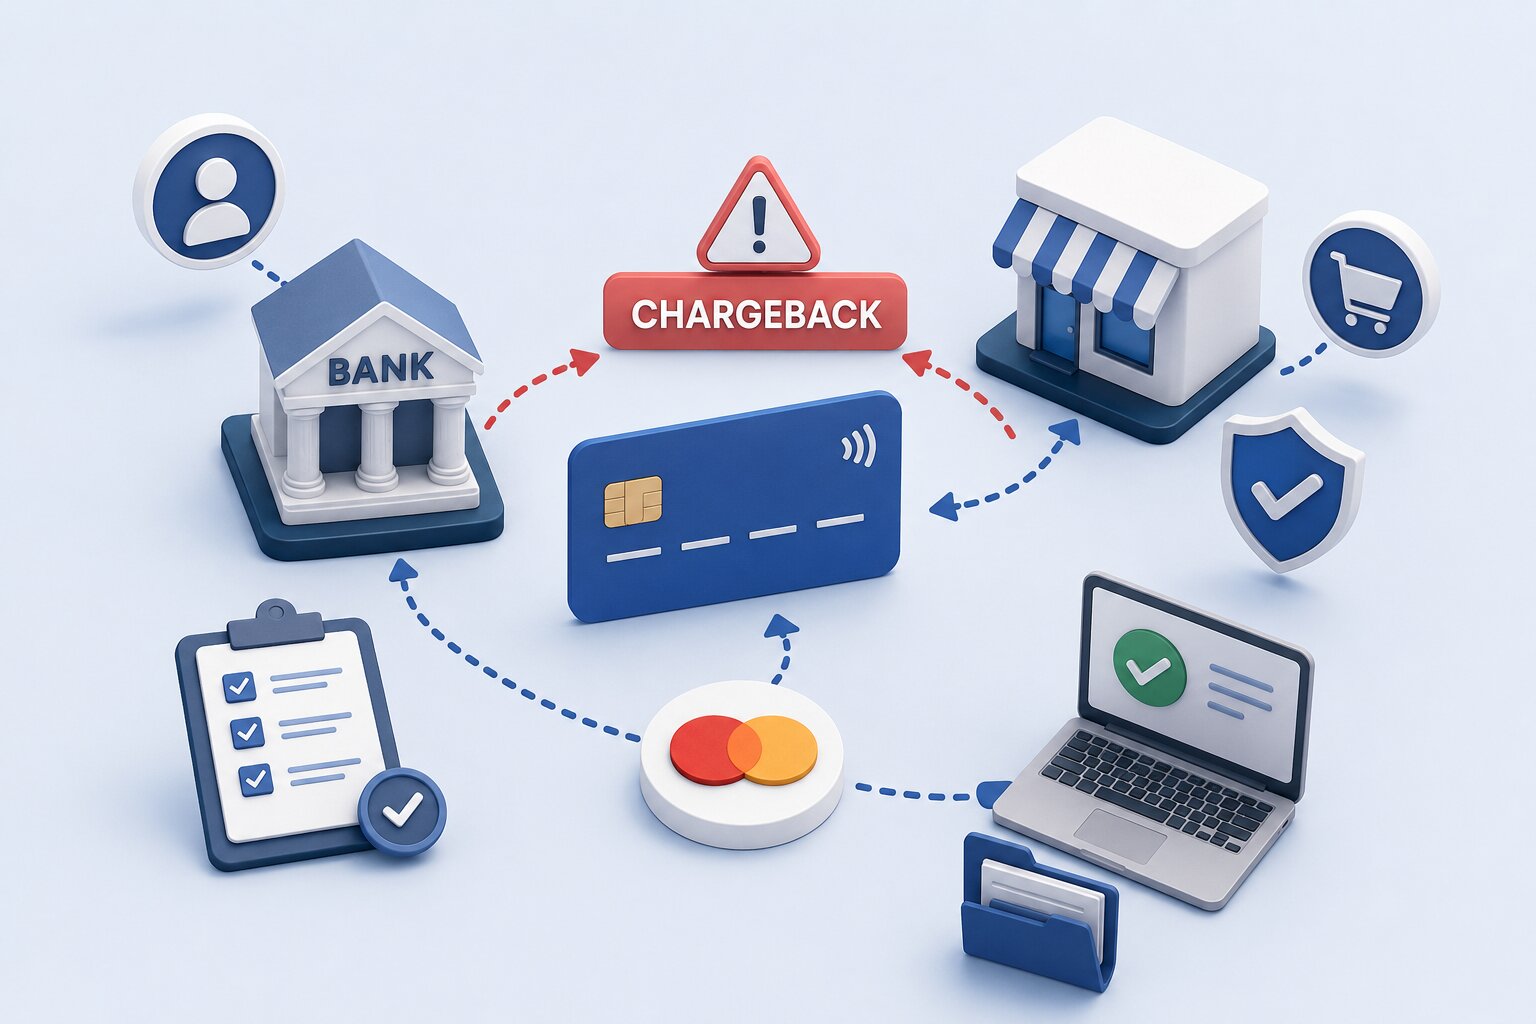
Bir kart sahibi, banka ekstresinde tanımadığı, yanlış bulduğu ya da hizmetin/ürünün elde edilemediğini düşündüğü bir işlemi gördüğünde, doğrudan işletmeye değil kendi bankasına (issuer) başvurur. Banka bu başvuruyu değerlendirip işlemi geri çevirdiğinde ortaya çıkan sürece chargeback, yani itiraz denir. İşletmeler için chargeback yalnızca kaybedilen bir tutar değil; aynı zamanda ek ceza ücretleri, artan network izleme riski ve — belirli bir eşik aşıldığında — banka ilişkisinin tamamen sona ermesi anlamına gelebilir.
Her chargeback, kart ağı tarafından tanımlanmış bir reason code ile etiketlenir. Başlıca kategoriler:
EMV 3D Secure ile doğrulanmış işlemlerde, fraud kaynaklı chargeback sorumluluğu büyük ölçüde issuer bankaya kayar (liability shift). Bu nedenle 3D Secure kullanım oranı yüksek olan işletmeler, fraud reason code'lu itirazlarda önemli ölçüde korunur.
Visa ve Mastercard, işlem hacmine oranla belirli bir chargeback eşiğini aşan işyerlerini izleme programlarına dahil eder (Visa Dispute Monitoring Program, Mastercard Excessive Chargeback Program). Bu programlara giren işyerleri ek inceleme ücretleri öder, acquirer banka tarafından daha sıkı takip edilir ve eşik uzun süre aşılmaya devam ederse sözleşme feshiyle karşılaşabilir.
Merchant, bir itiraza yanıt verirken elindeki kanıtları sunar: teslimat takip numarası, kart sahibinin IP adresi ve cihaz bilgisi, sipariş onay e-postası, faturalandırma adresi eşleşmesi, AVS/CVV sonuçları, 3D Secure doğrulama kaydı. Bu kanıtların işlem anında sistematik olarak toplanıp saklanması, representment başarı oranını doğrudan belirler.
Birden fazla banka ve PSP ile çalışan işletmeler için chargeback takibi hızla dağınık bir hale gelir: her kanaldan farklı formatta bildirim, farklı son teslim tarihi, farklı panel. Bir ödeme orkestrasyon platformu, tüm kanallardan gelen itirazları tek bir panelde konsolide eder, işlem kanıtlarını (3DS kaydı, işlem geçmişi) otomatik ilişkilendirir ve onay oranı ile chargeback oranı arasındaki dengeyi tek yerden izlemeyi mümkün kılar.
Chargeback yönetimi, yalnızca kayıp bir işlemi telafi etmekten ibaret değildir; işletmenin banka ilişkisini ve uzun vadeli ödeme kabul kapasitesini doğrudan etkiler. Doğru reason code takibi, güçlü kanıt toplama süreci ve 3D Secure kullanımı bir arada uygulandığında chargeback oranı kontrol altında tutulabilir. Treps'in ödeme orkestrasyon altyapısı, çoklu banka üzerinden gelen itirazları merkezi olarak yönetmenizi sağlar.
Daha fazlası için: EMV 3D Secure ve Ödeme Başarı Oranı yazılarımıza göz atabilirsiniz.
Sanal POS, ödeme orkestrasyonu ve entegrasyon ihtiyaçlarınız için uzman ekibimiz sizi en uygun çözüme yönlendirsin.
Kural tabanlı fraud sistemleri artık yetersiz kalıyor. Makine öğrenmesi modelleri; cihaz parmak izi, davranışsal biyometri ve gerçek zamanlı risk skor...
Devamını Oku →
EMV 3D Secure (3DS 2.0), 2016'dan bu yana kartlı ödemelerin güvenliğini sağlamak için geliştirilmiş en kapsamlı protokollerden biridir. Ancak birçok P...
Devamını Oku →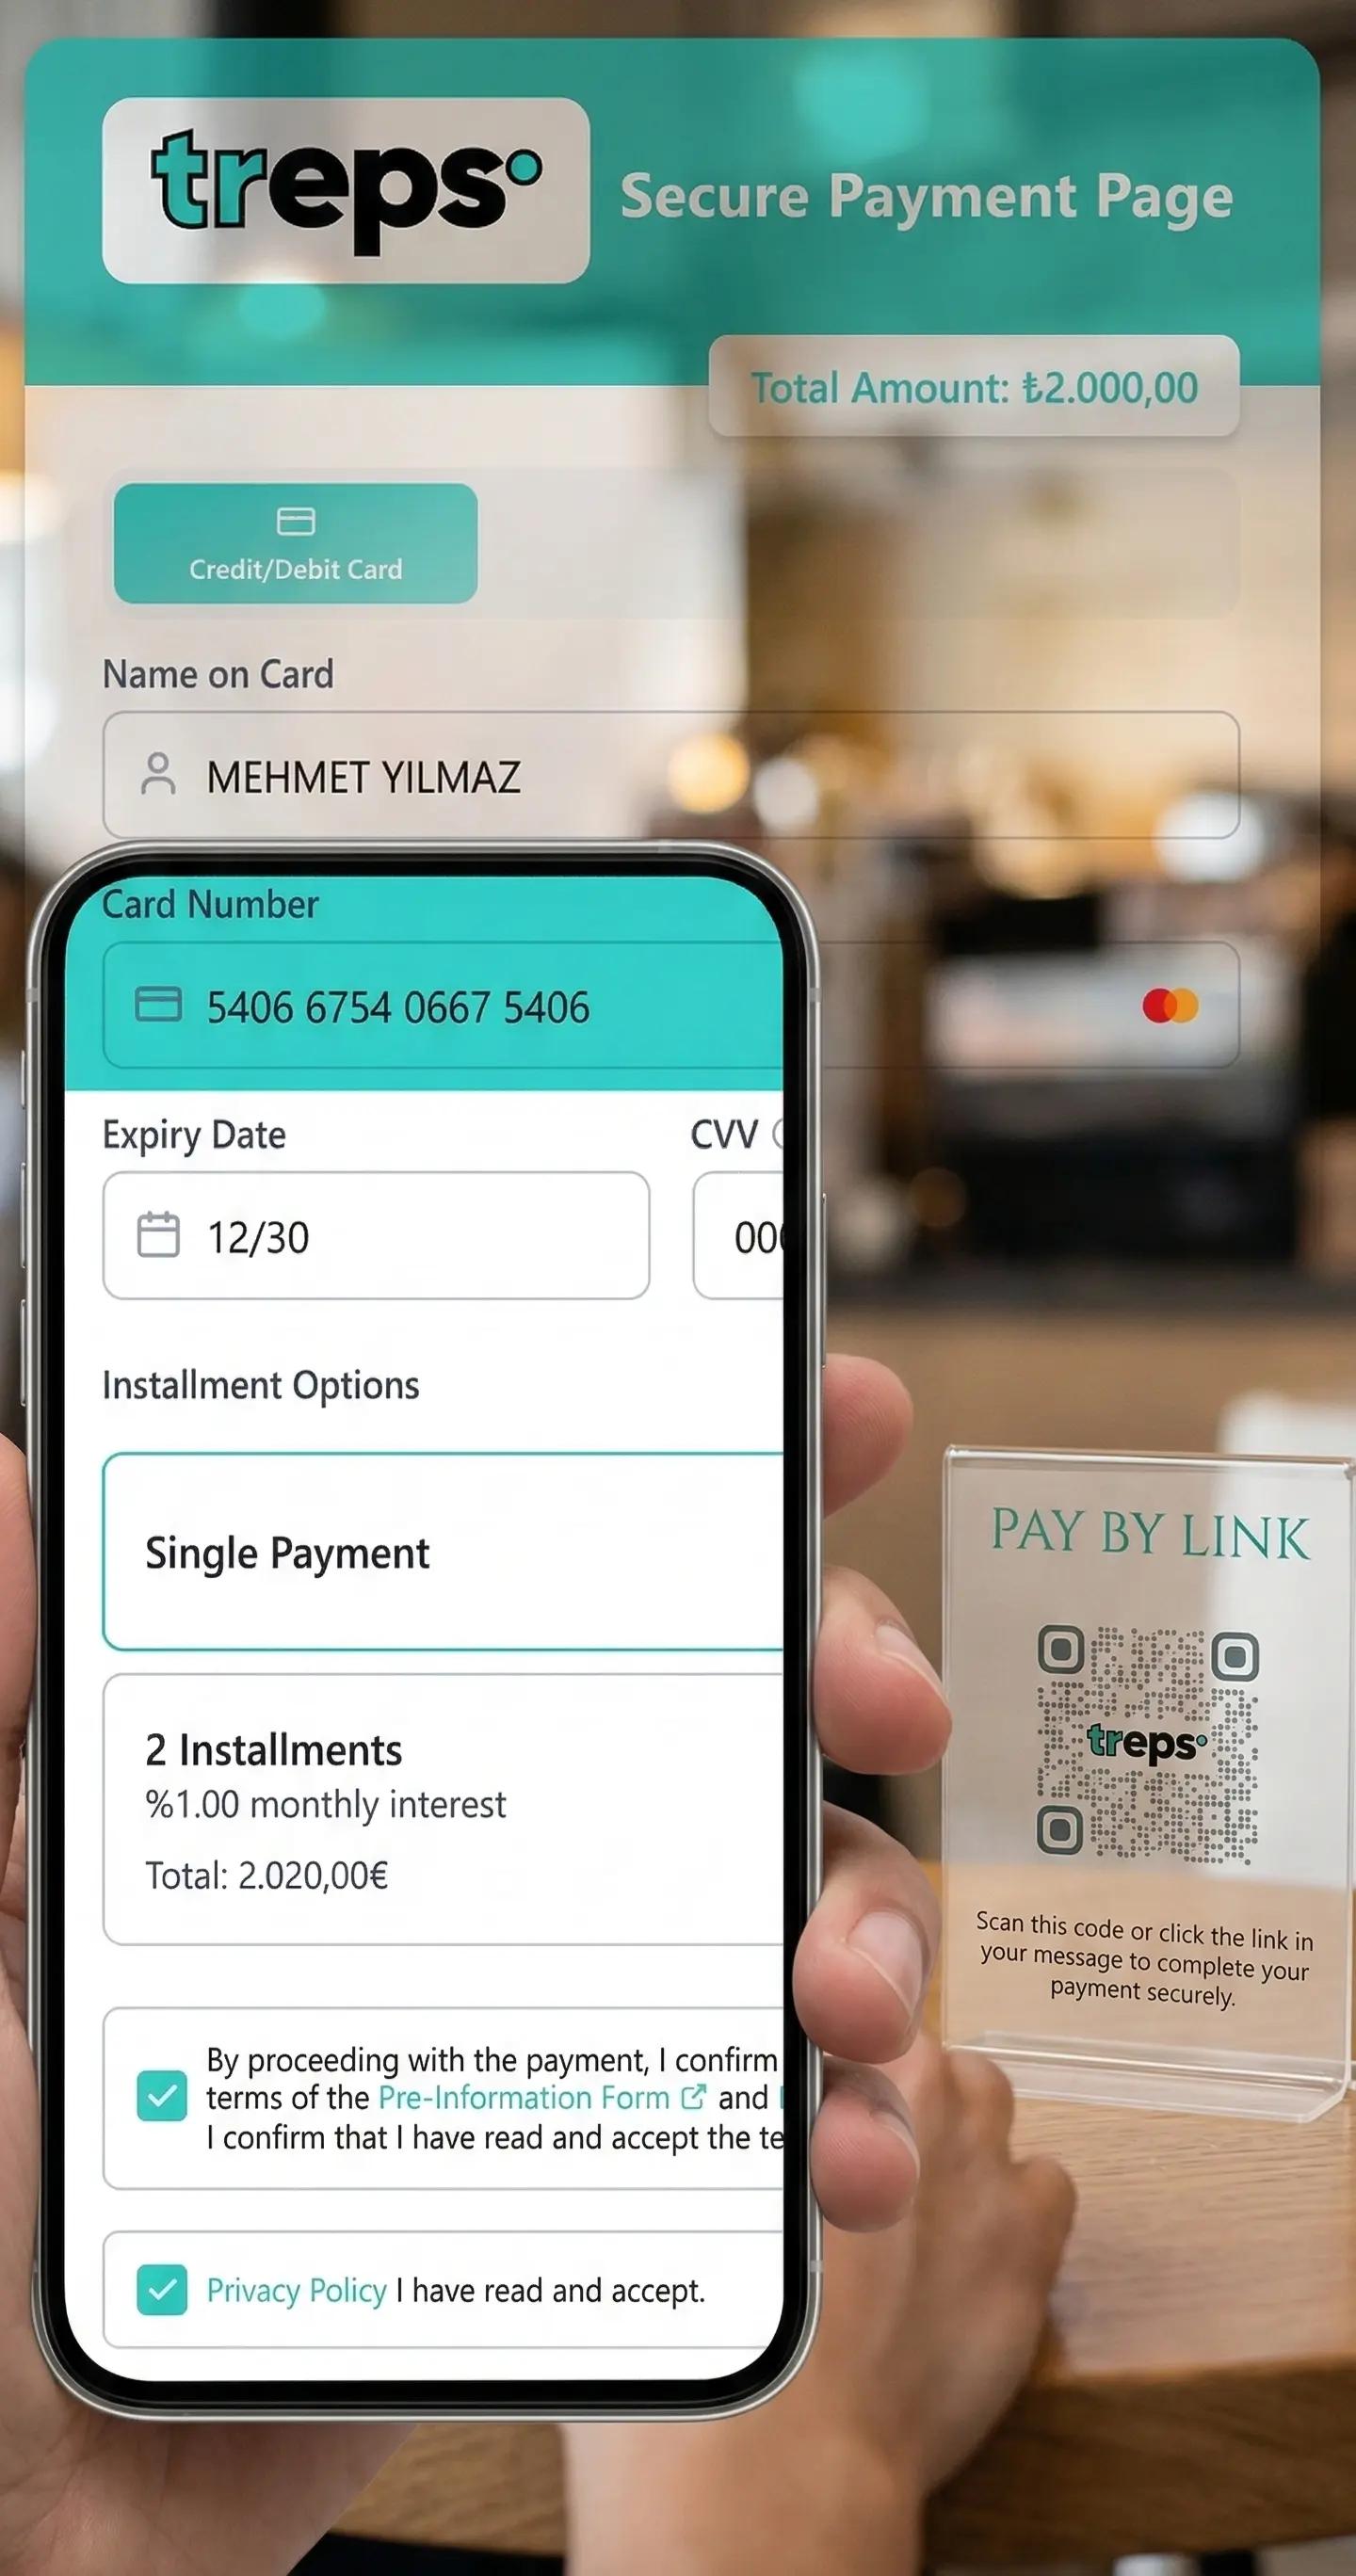
Teknolojinin ilerlemesiyle birlikte ödeme yapma biçimimiz önemli ölçüde değişti. Pay By Link, müşterilerin e-posta veya SMS ile gönderilen bir bağlant...
Devamını Oku →