Chargeback (İtiraz) Yönetimi Nedir? İşletmeler İtirazlardan Nasıl Korunur?
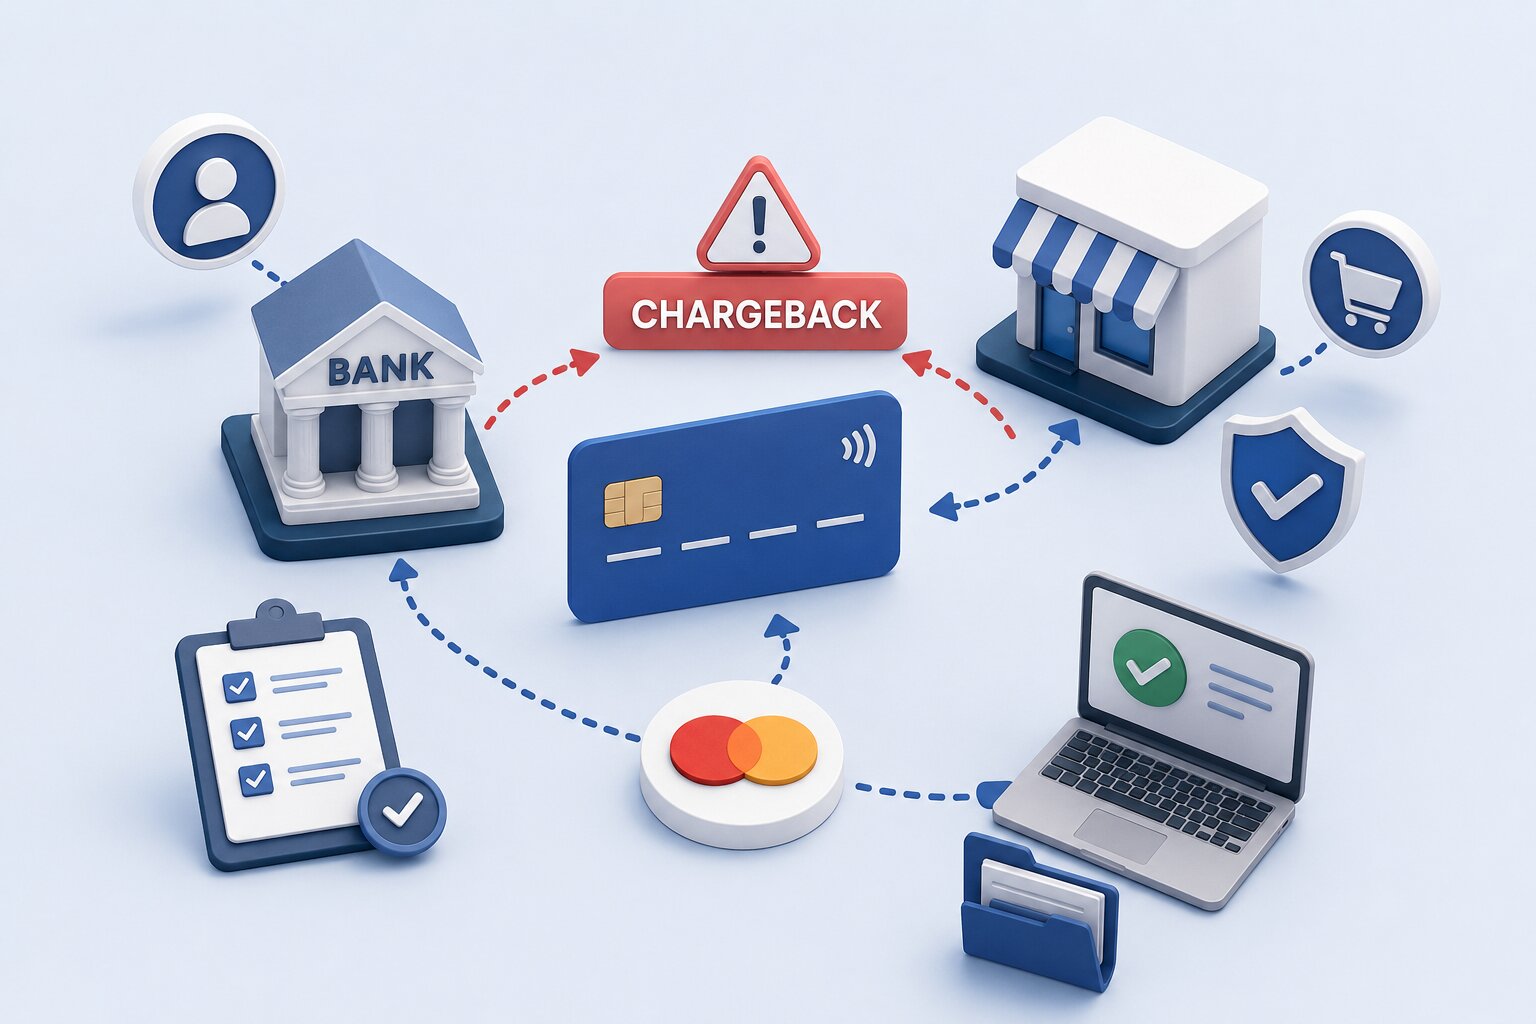
Kart sahibinin bankasına yaptığı bir itiraz, işletmeler için hem finansal hem operasyonel bir risktir. Chargeback sürecinin nasıl işlediğini, reason c...
Devamını Oku →Kural tabanlı fraud sistemleri artık yetersiz kalıyor. Makine öğrenmesi modelleri; cihaz parmak izi, davranışsal biyometri ve gerçek zamanlı risk skorlamasıyla dolandırıcılığı nasıl tespit ediyor? Ödeme orkestrasyonuyla entegrasyonu bu yazıda.
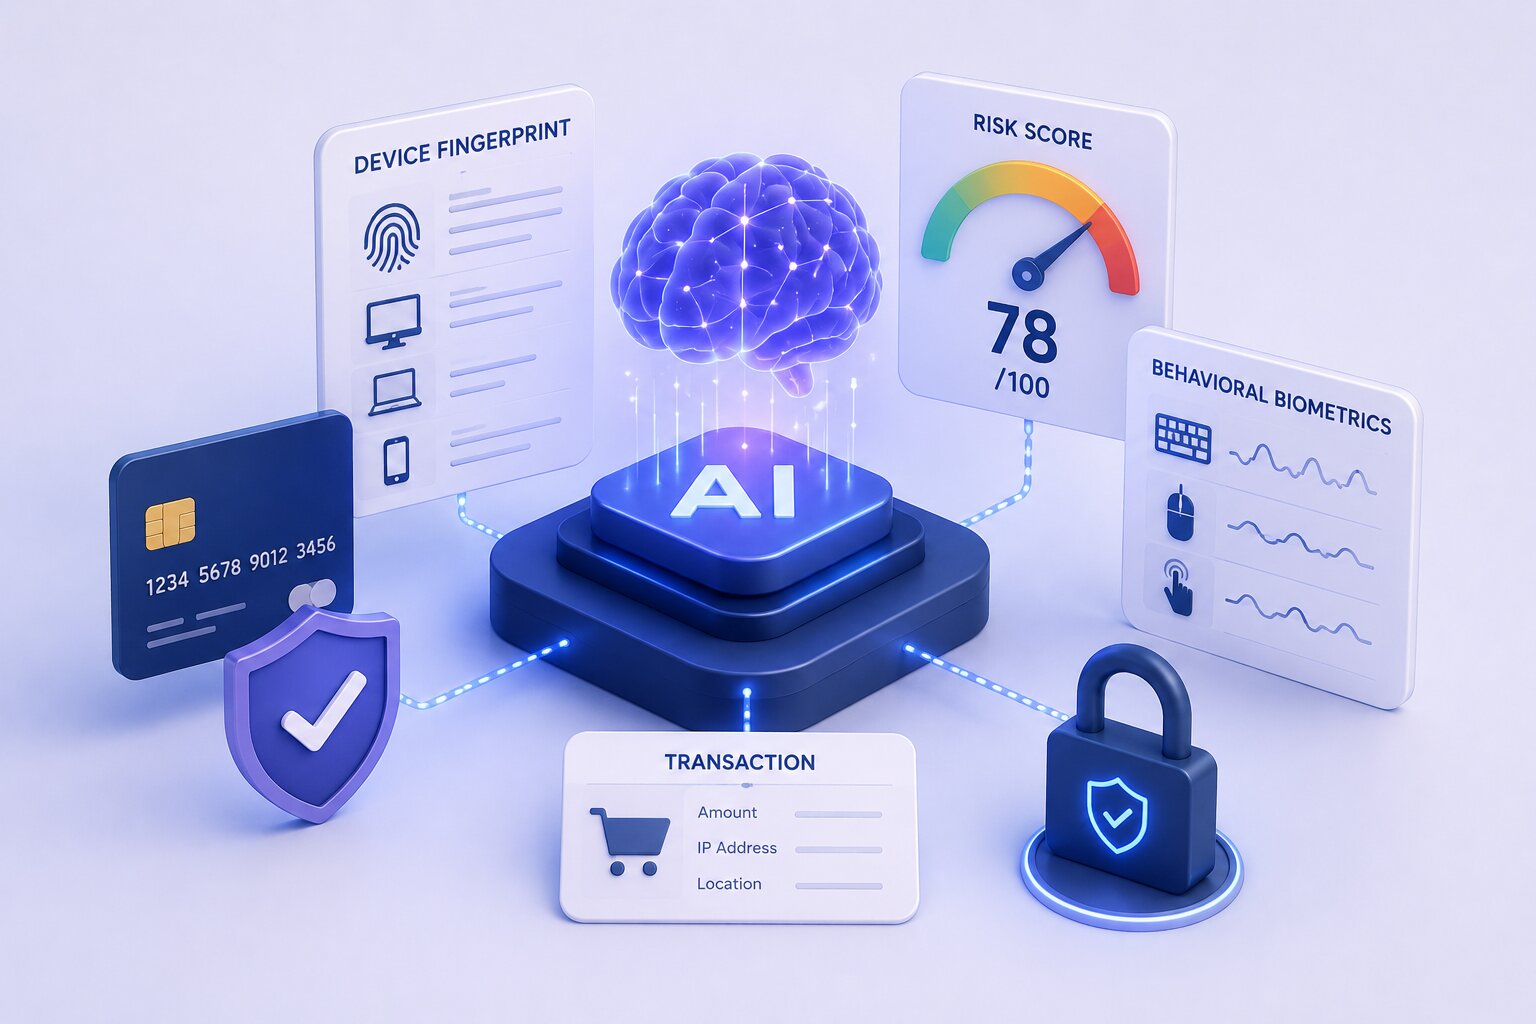
Dolandırıcılık teknikleri her geçen yıl daha karmaşık hale geliyor; çalınan kart verileri, sosyal mühendislik, botnet destekli kart test saldırıları (card testing) ve hesap ele geçirme (account takeover) gibi yöntemler klasik kural tabanlı sistemleri zorluyor. Bu nedenle ödeme sistemlerinde fraud tespiti, son yıllarda hızla makine öğrenmesi (ML) tabanlı modellere kaymış durumda.
Klasik fraud sistemleri; "tek işlemde X TL üzeri", "24 saatte Y'den fazla deneme", "belirli bir ülkeden gelen kart" gibi sabit kurallara dayanır. Bu kurallar basit ve anlaşılırdır, ancak iki temel zaafı vardır: dolandırıcılar kuralları öğrenip etrafından dolaşabilir ve kurallar, meşru ama sıra dışı davranan müşterileri (örneğin yurt dışı seyahatteki bir kullanıcı) yanlışlıkla reddedebilir (false positive).
Supervised (gözetimli) modeller, geçmişte fraud olarak etiketlenmiş milyonlarca işlemden öğrenerek yeni işlemler için bir risk skoru üretir. Anomali tespit modelleri ise etiketli veri gerektirmeden, bir kullanıcının veya işyerinin "normal" davranış paterninden sapmaları tespit eder — özellikle daha önce görülmemiş yeni fraud tiplerini yakalamada güçlüdür.
Her işlem, milisaniyeler içinde 0-100 arası bir risk skoruna dönüştürülür. Düşük skorlu işlemler doğrudan onaylanır, yüksek skorlu işlemler reddedilir; ortadaki gri bölgedeki işlemler için ise 3D Secure ile step-up doğrulama tetiklenir. PSD2 kapsamındaki risk bazlı kimlik doğrulama (RBA) istisnaları da bu skorlama üzerinden yönetilir.
Aşırı katı bir fraud modeli, meşru işlemlerin bir kısmını da reddederek doğrudan ciroyu düşürür. Fraud kaybı ile reddedilen meşru işlem kaybı arasındaki denge, ML modellerinin sürekli yeniden eğitilmesini ve işyeri bazında ayarlanabilir eşiklerle çalışmasını gerektirir.
Fraud tespiti tek başına yeterli değildir; akıllı yönlendirme ile birlikte çalıştığında değer kazanır. Örneğin bir kanalda reddedilen ama fraud değil teknik nedenli bir işlem, orkestrasyon katmanı sayesinde risk sinyali korunarak alternatif bir kanala yönlendirilebilir. Bu da hem onay oranını hem de güvenliği aynı anda optimize eder.
Yapay zeka tabanlı fraud tespiti, kural tabanlı sistemlerin yerini almaktan çok onları tamamlayan, gerçek zamanlı ve sürekli öğrenen bir katmandır. Doğru uygulandığında hem dolandırıcılık kayıplarını azaltır hem de meşru müşteri deneyimini korur. Treps'in ödeme orkestrasyon altyapısı, fraud sinyallerini akıllı yönlendirme ile birleştirerek bu dengeyi işyerleri adına yönetir.
Daha fazlası için: EMV 3D Secure ve Akıllı Ödeme Yönlendirmesi yazılarımıza göz atabilirsiniz.
Sanal POS, ödeme orkestrasyonu ve entegrasyon ihtiyaçlarınız için uzman ekibimiz sizi en uygun çözüme yönlendirsin.
Kart sahibinin bankasına yaptığı bir itiraz, işletmeler için hem finansal hem operasyonel bir risktir. Chargeback sürecinin nasıl işlediğini, reason c...
Devamını Oku →
EMV 3D Secure (3DS 2.0), 2016'dan bu yana kartlı ödemelerin güvenliğini sağlamak için geliştirilmiş en kapsamlı protokollerden biridir. Ancak birçok P...
Devamını Oku →
Teknolojinin ilerlemesiyle birlikte ödeme yapma biçimimiz önemli ölçüde değişti. Pay By Link, müşterilerin e-posta veya SMS ile gönderilen bir bağlant...
Devamını Oku →