EMV 3D Secure'un Gerçek Gücü
EMV 3D Secure (3DS 2.0), 2016'dan bu yana kartlı ödemelerin güvenliğini sağlamak için geliştirilmiş en kapsamlı protokollerden biridir. Ancak birçok P...
Devamını Oku →2018'de Avrupa'da yürürlüğe giren PSD2, ödeme sektörünün en köklü düzenleyici değişimlerinden birini başlattı. Açık bankacılık, yeni ödeme kanalları ve SCA gereksinimleri — ödeme orkestrasyonu bu dönüşümde ne rol oynuyor?

2018'de Avrupa'da yürürlüğe giren PSD2 (Payment Services Directive 2), ödeme sektörünün en köklü düzenleyici değişimlerinden birini başlattı. Bankaları müşteri hesap verilerini üçüncü taraflarla paylaşmaya zorlayan bu direktif; açık bankacılık kavramını doğurdu ve ödeme orkestrasyonu platformlarının stratejik önemini artırdı.
Açık bankacılık, bankaların API'leri aracılığıyla müşteri onayıyla finansal verileri ve ödeme başlatma yeteneğini üçüncü taraflarla paylaşmasıdır. Bu sayede fintech şirketleri banka altyapısına entegre ürünler geliştirebilir ve hesaptan hesaba (A2A) ödemeler kart ağını bypass ederek gerçekleştirilebilir.
Türkiye, PSD2'yi birebir uygulamıyor; ancak TCMB düzenlemeleri açık bankacılık altyapısını şekillendiriyor. BKM'nin FAST ödeme sistemi ve bankaların IBAN tabanlı anlık transfer altyapıları, Türkiye'nin kendi açık bankacılık ekosisteminin temelini oluşturuyor.
PSD2 ve açık bankacılık ödeme ekosistemini köklü biçimde dönüştürüyor. Bu dönüşümde ayakta kalmak için esnek ve genişletilebilir bir ödeme altyapısına sahip olmak kritiktir. Ödeme orkestrasyonu platformları bu değişen ekosisteme uyum sağlamanın en etkili yoludur.
Sanal POS, ödeme orkestrasyonu ve entegrasyon ihtiyaçlarınız için uzman ekibimiz sizi en uygun çözüme yönlendirsin.
EMV 3D Secure (3DS 2.0), 2016'dan bu yana kartlı ödemelerin güvenliğini sağlamak için geliştirilmiş en kapsamlı protokollerden biridir. Ancak birçok P...
Devamını Oku →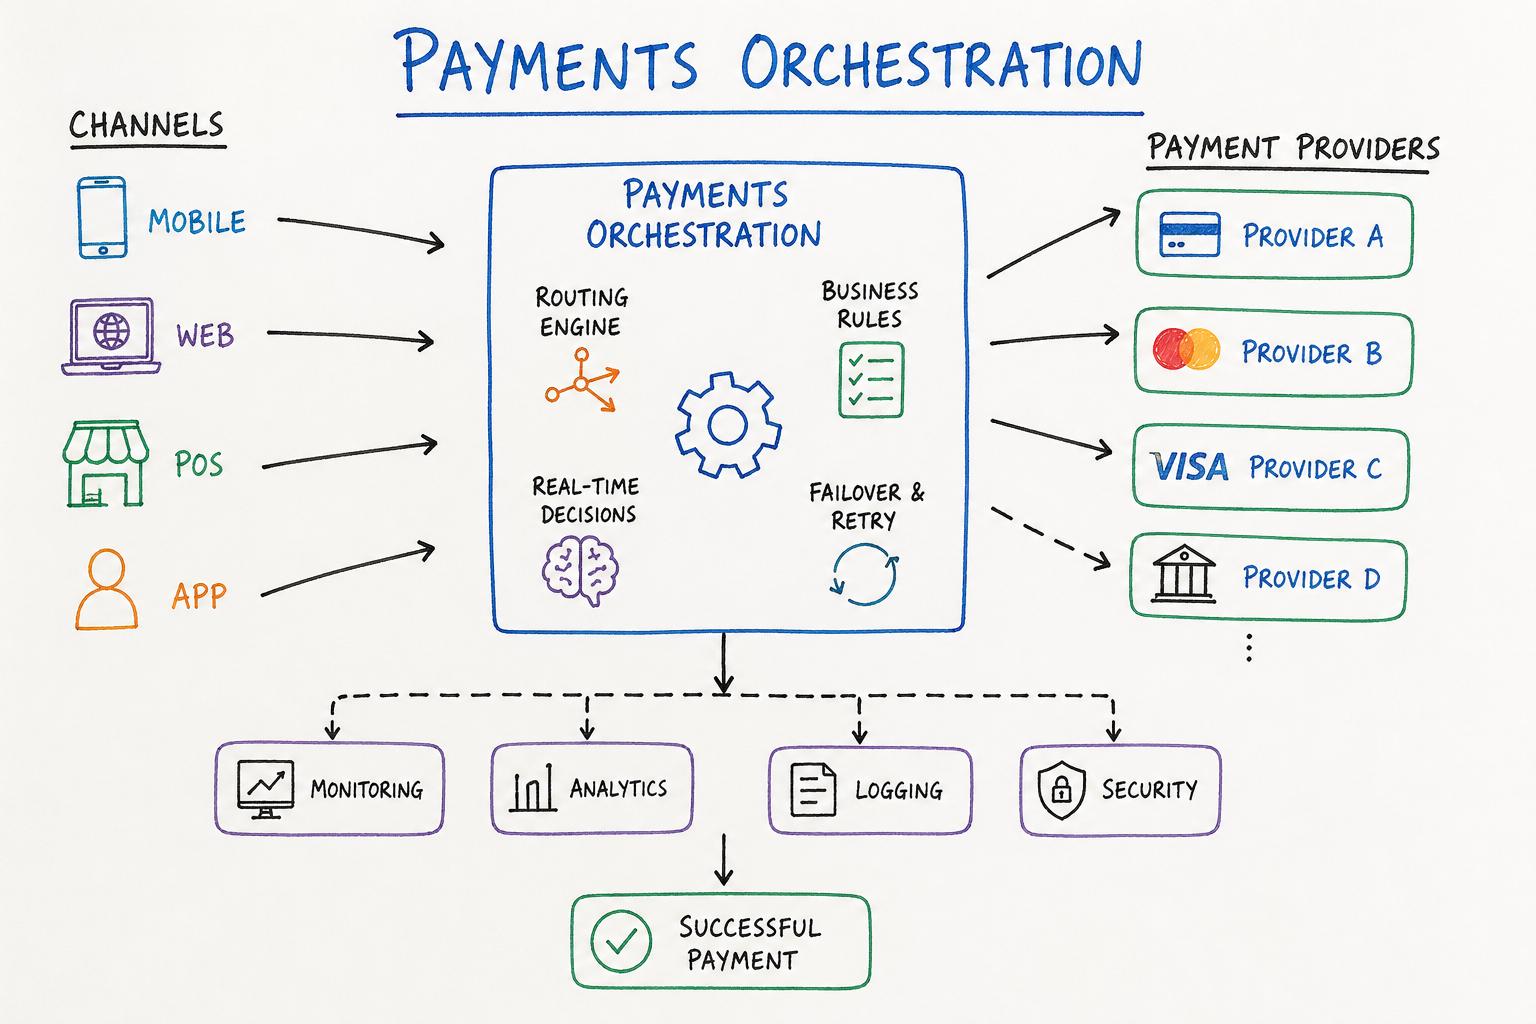
Türkiye'de online ödeme almak için hangi altyapıyı seçmelisiniz? Treps, Craftgate, Finekstra, Tahsilat.com, Payfoni ve Paywall gibi ödeme orkestrasyon...
Devamını Oku →
Sanal POS komisyonu tek bir sabit oran değildir; kart tipi, taksit sayısı, on-us/not-on-us ayrımı, valör ve işlem hacmine göre işlem bazında değişir. ...
Devamını Oku →